Comprendre la consommation intermédiaire : le guide pratique pour enfin déchiffrer ce qu’on achète vraiment
Mis à jour le 05/09/2026 par Clémence Perreau
La consommation intermédiaire désigne l’ensemble des biens et services qu’une entreprise achète et transforme pour produire ses propres biens ou services. C’est un concept fondamental de la comptabilité nationale qui éclaire la part réelle de la valeur créée par le travail humain par rapport à celle héritée des intrants. En le maîtrisant, vous comprenez beaucoup mieux la chaîne de valeur derrière chaque produit et, indirectement, son empreinte environnementale.
Sommaire
- Qu’est-ce que la consommation intermédiaire ?
- Comment la consommation intermédiaire se distingue-t-elle de la consommation finale ?
- Pourquoi la consommation intermédiaire est-elle un indicateur clé pour analyser notre économie ?
- Comment identifier la consommation intermédiaire dans les comptes d’une entreprise ou d’un pays ?
- Quels liens entre consommation intermédiaire et empreinte écologique ?
- Comment la consommation intermédiaire est-elle comptabilisée dans les comptes nationaux français ?
Qu’est-ce que la consommation intermédiaire ?
La consommation intermédiaire correspond à la valeur des biens et services acquis par une unité institutionnelle (entreprise, administration, foyer) et entièrement consommés ou transformés dans un cycle de production, sans conserver leur forme initiale. Autrement dit, c’est tout ce qui « entre » dans le processus de fabrication ou de prestation et qui en « sort » sous une autre forme.
Concrètement, imaginons un artisan boulanger à Nantes. La farine, le beurre, l’électricité du four, le gaz de cuisson : ce sont autant d’éléments de sa consommation intermédiaire. Il les achète, il les consomme dans son processus, et ils réapparaissent sous forme de baguettes ou de croissants. Ils ne sont plus identifiables tels quels dans le produit final.
L’INSEE, dans sa méthodologie des comptes nationaux, définit la consommation intermédiaire comme « l’ensemble des biens et services acquis par les producteurs et qui ne conservent pas leur forme lors du processus de production ». Cette précision est importante : si un équipement est utilisé sur plusieurs cycles (une machine-outil qui dure cinq ans), il n’entre pas dans la consommation intermédiaire au sens strict, mais dans la consommation de capital.
Le vrai du faux : « Tout ce qu’une entreprise achète est de la consommation intermédiaire. »
Faux. Seuls les intrants consommés ou transformés dans le cycle de production le sont. Les amortissements d’équipements durables, les charges financières ou les impôts directs relèvent d’autres rubriques de la valeur ajoutée.
Comment la consommation intermédiaire se distingue-t-elle de la consommation finale ?
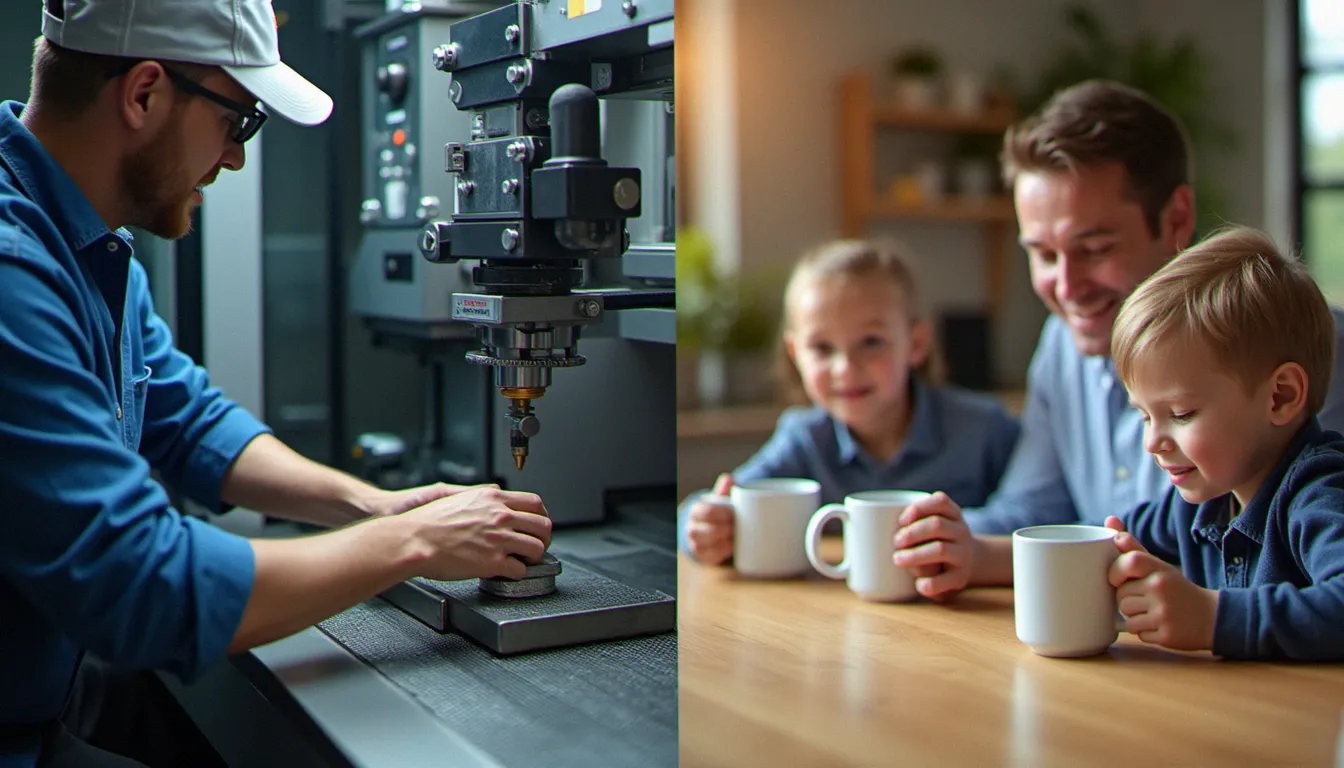
La distinction repose sur un critère simple : le destinataire économique. La consommation intermédiaire sert à produire ; la consommation finale satisfait directement les besoins des ménages, des administrations ou des institutions sans passer par un nouveau cycle de production.
Pour illustrer : le café acheté par un café pour préparer les expressos de ses clients est une consommation intermédiaire. Le même café, acheté par une famille pour sa dégustation du samedi matin, est une consommation finale. Le bien est identique ; c’est son usage économique qui change de catégorie.
| Critère | Consommation intermédiaire | Consommation finale |
|---|---|---|
| Destinataire | Producteur (entreprise, administration) | Ménage, administration (gastos sociaux), ISBL |
| Rôle économique | Intrant transformé dans un cycle de production | Satisfaction directe d’un besoin |
| Exemple | Électricité consommée par une usine de textile | Électricité utilisée par un foyer pour son chauffage |
| Impact sur la valeur ajoutée | La déduit (VA = Production − CI) | S’y ajoute indirectement via la production amont |
| Cycle de vie | Un seul cycle (consommée et transformée) | Cycle multiple (utilisée jusqu’à usure) |
Cette distinction est au cœur de la comptabilité nationale : le Produit Intérieur Brut (PIB) se calcule en additionnant les valeurs ajoutées de tous les producteurs, où la valeur ajoutée est égale à la production moins la consommation intermédiaire. C’est ce qui évite le double comptage.
Pourquoi la consommation intermédiaire est-elle un indicateur clé pour analyser notre économie ?
La consommation intermédiaire permet de mesurer le degré de dépendance d’une branche économique à ses intrants, et donc son intensité en valeur ajoutée. Une entreprise dont la consommation intermédiaire représente 80 % de son chiffre d’affaires crée peu de valeur par salarié ; une entreprise dont elle n’en représente que 40 % en crée davantage.
Par exemple, dans le secteur du bâtiment, la consommation intermédiaire (ciment, acier, verre, énergie) pèse généralement une part élevée du coût total, ce qui explique des marges de valeur ajoutée plus faibles que dans le secteur du logiciel, où l’intrant principal est le travail qualifié. Cette différence structure l’emploi, la fiscalité et la localisation des activités.
Pour vous, lecteur qui cherchez à comprendre où va votre pouvoir d’achat, cette logique est directement transposable. Quand vous achetez un vêtement à 50 euros, une partie de ce prix couvre la consommation intermédiaire de l’usine (tissu, fil, énergie, transport), une autre la valeur ajoutée (conception, main-d’œuvre, marge). Comprendre cette découpe, c’est comprendre pourquoi certains prix augmentent plus vite que d’autres quand les matières premières se tendent.
Le geste concret : prochaine fois que vous déjeunez au restaurant, demandez-vous mentalement quelle part du ticket de caisse correspond à la consommation intermédiaire du restaurant (ingrédients, électricité du four, produits d’entretien) et quelle part à la valeur ajoutée (cuisine, service, ambiance). Cet exercice de décomposition rend la chaîne de valeur beaucoup plus tangible.
Comment identifier la consommation intermédiaire dans les comptes d’une entreprise ou d’un pays ?
L’identification suit une logique en trois étapes, que vous soyez analyste, étudiant en éco ou simple citoyen curieux des comptes publics.
Voici la démarche pas à pas :
- Étape 1 – Lister les achats liés à la production. Prenez le compte d’achats de l’entreprise ou les données d’exploitation d’une branche. Isolatez les postes qui correspondent à des biens ou services transformés dans le cycle (matières premières, énergie, services sous-traités directement intégrés au produit).
- Étape 2 – Exclure ce qui ne se consomme pas dans le cycle. Retirez les achats d’équipements durables (amortissement), les charges financières, les impôts sur les produits qui restent attachés au bien (à distinguer selon la méthodologie). Seuls les intrants « consommés » ou transformés restent.
- Étape 3 – Vérifier la cohérence avec la valeur ajoutée. La production moins la consommation intermédiaire doit donner une valeur ajoutée cohérente avec le nombre de salariés et la marge observée. En cas d’écart important, revoyez la catégorisation.
Au niveau macroéconomique, l’INSEE publie chaque année les comptes de production des branches, où la consommation intermédiaire figure explicitement. Ces données sont accessibles librement sur le site de l’INSEE. Vous y trouverez, par secteur d’activité, le montant de la production, de la consommation intermédiaire et de la valeur ajoutée, ce qui permet de comparer l’intensité d’intrants entre industries.
Quels liens entre consommation intermédiaire et empreinte écologique ?
La consommation intermédiaire est le point de contact direct entre l’économie et les flux de matières et d’énergie qui pèsent sur l’environnement. Chaque euro de consommation intermédiaire correspond à un volume de ressources extraites, transformées, transportées et, potentiellement, déchetées.
Prenez l’exemple d’une usine de plastique : sa consommation intermédiaire (pétrole raffiné, additifs, électricité) concentre l’essentiel de son empreinte carbone et de sa consommation d’eau. La valeur ajoutée (la main-d’œuvre, la R&D) est en revanche faiblement émissice. Autrement dit, réduire la consommation intermédiaire d’un secteur, c’est souvent réduire sa pression environnementale plus vite que réduire son volume de production.
C’est précisément cette logique qui sous-tend les analyses en cycle de vie (ACV) : on décompose un produit en intrants (consommation intermédiaire du producteur) et en étapes de transformation pour attribuer correctement les impacts environnementaux. Les données d’ACV françaises sont notamment référencées dans la base Ecoinvent, utilisée par les administrations pour les écolabels.
Pour notre quotidien en ville ou en périphérie, cela signifie que choisir un produit avec moins d’intermédiaires de fabrication (moins de sous-traitance, moins de transport longue distance) réduit directement la consommation intermédiaire embarquée. C’est un angle que j’explore régulièrement dans mes articles sur la réduction des emballages superflus, car chaque couche de conditionnement ajoute une consommation intermédiaire supplémentaire.
Comment la consommation intermédiaire est-elle comptabilisée dans les comptes nationaux français ?
Dans le Système de Comptabilité Nationale (SCN) adopté par la France, la consommation intermédiaire figure dans les comptes de production, publiés annuellement par l’INSEE dans les Comptes nationaux. Elle y est enregistrée à la valeur des intrants acquis, nets des intrants restitués (restitution de matières premières non utilisées, par exemple).
La méthodologie suit les recommandations du Système de Comptes Nationaux 2008 (SCN 2008) élaboré par l’OCDE, l’Union européenne, le FMI et les Nations Unies. Concrètement, pour chaque branch d’activité, l’INSEE calcule :
Production = Valeur ajoutée + Consommation intermédiaire + Impôts sur les produits (nets des subventions)
Cette identité comptable garantit que le PIB, sommé sur l’ensemble des branches, ne compte chaque unité de valeur qu’une seule fois. Si vous souhaitez approfondir la structure des comptes nationaux, la page dédiée sur le site de l’INSEE détaille les définitions et les sources.
Un point de vigilance, que je souligne souvent : la consommation intermédiaire varie fortement selon le secteur. Dans l’agriculture, elle représente une part modérée de la production (les intrants sont limités). Dans l’industrie manufacturière, elle peut dépasser 70 % de la valeur de production. Dans les services aux entreprises, la part de consommation intermédiaire est intermédiaire (je concède la redondance du terme). Ces disparités expliquent pourquoi les politiques industrielles et environnementales ciblent différemment les secteurs : une taxe carbone frappe proportionnellement plus les industries à forte consommation intermédiaire énergétique.
Questions fréquentes
La consommation intermédiaire inclut-elle le salaire des salariés ?
Non. La rémunération des salariés est un élément de la valeur ajoutée, pas de la consommation intermédiaire. La consommation intermédiaire ne couvre que les intrants matériels et services acquis auprès d’autres producteurs et consommés dans le cycle de production.
Un logiciel acheté par une entreprise est-il de la consommation intermédiaire ?
Pas automatiquement. Si le logiciel est consommé dans le cycle (par exemple, une licence de conception 3D utilisée pour modéliser un produit spécifique dans le même cycle), il peut l’être. S’il est un outil durable utilisé sur plusieurs exercices (un ERP généraliste), il est plutôt comptabilisé comme bien de capital.
La consommation intermédiaire est-elle la même que les « charges d’exploitation » en comptabilité ?
Pas exactement. Les charges d’exploitation en comptabilité d’entreprise incluent aussi les amortissements, les charges de personnel, les charges financières, qui ne sont pas de la consommation intermédiaire au sens de la comptabilité nationale. Les deux logiques de catégorisation diffèrent.
Comment savoir quelle part de mon salaire finance la consommation intermédiaire des entreprises ?
De manière globale, si la valeur ajoutée représente environ 60 à 70 % de la production dans l’industrie manufacturière française (chiffre indicatif selon les années et sous-secteurs), alors 30 à 40 % de la valeur d’un produit correspond à la consommation intermédiaire. Cette proportion varie fortement d’une activité à l’autre.
La consommation intermédiaire d’un pays est-elle comparable d’un pays à l’autre ?
Oui, à condition de respecter la même méthodologie (SCN 2008) et de convertir en parités de pouvoir d’achat (PPA) pour neutraliser les différences de prix. Eurostat publie des tableaux comparables entre États membres, ce qui permet des analyses transversales sur l’intensité d’intrants des économies européennes.
—
Clémence Perreau — Rédactrice spécialisée écologie et consommation responsable à Nantes. Sur Ecolomind, je décompose les grands concepts économiques et écologiques en gestes du quotidien, sans dogme ni culpabilisation : ce qui marche vraiment, ce qui est du greenwashing, et comment avancer à votre rythme.
A lire aussi
- Consommation frigo : combien consomme vraiment votre frigo ?
- Code de consommation : vos droits essentiels